Έφυγαν οι τράπεζες από τα Κρέστενα – Γιατί δεν έφυγαν μαζί τους και οι συναλλαγές του Δήμου;
Τι θα μπορούσε να είχε κάνει ο Δήμος Ανδρίτσαινας–Κρεστένων μαζί με τους πολίτες πριν φτάσουν τα Κρέστενα να μείνουν χωρίς κανονικό τραπεζικό κατάστημα
Οι τράπεζες δεν έχουν πατρίδα, χωριό, αναμνήσεις ή συναισθηματικούς δεσμούς με έναν τόπο.
Δεν θα κρατήσουν ένα κατάστημα ανοιχτό επειδή λειτουργούσε εξήντα χρόνια.
Δεν θα συγκινηθούν επειδή ένας ηλικιωμένος δυσκολεύεται να πάει στον Πύργο.
Δεν θα αλλάξουν επιχειρηματική απόφαση επειδή έλαβαν μία ακόμη επιστολή διαμαρτυρίας.
Οι τράπεζες κοιτούν αριθμούς.
Καταθέσεις.
Συναλλαγές.
POS.
Επαγγελματικούς λογαριασμούς.
Πελάτες.
Κέρδος και κόστος.
Και ακριβώς εκεί θα έπρεπε να είχε δοθεί η μάχη.
Όχι μόνο στο χαρτί.
Στο ταμείο.
Και ο ίδιος ο Δήμος δεν είναι ένας πελάτης των 500 ευρώ.
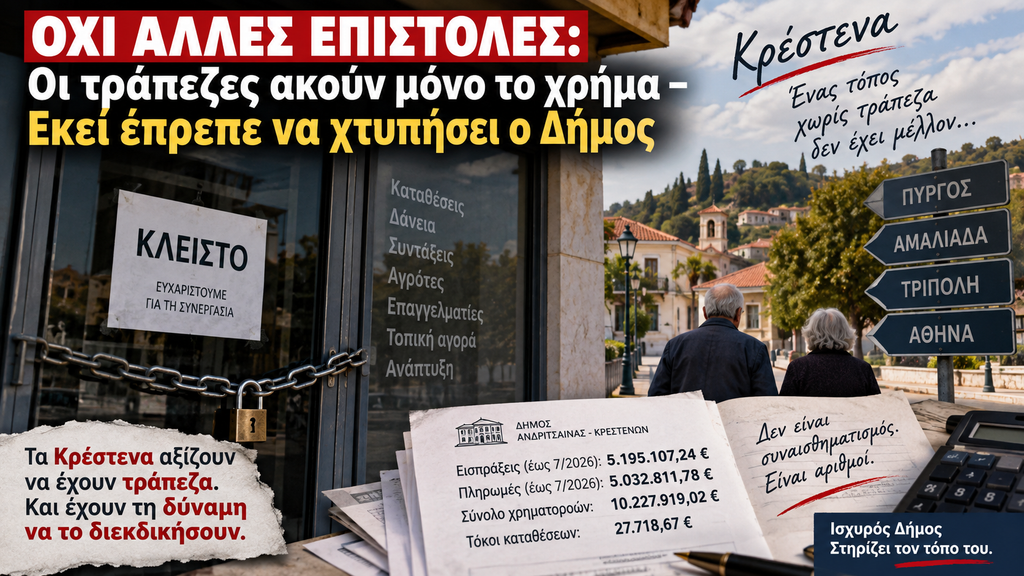
Σύμφωνα με τα επίσημα οικονομικά του στοιχεία, Μόνο στο πρώτο επτάμηνο του 2026, ο Δήμος είχε πραγματοποιήσει εισπράξεις και πληρωμές συνολικού ύψους άνω των 10,2 εκατ. ευρώ, ενώ είχε ήδη εισπράξει σχεδόν 27.700 ευρώ από τόκους καταθέσεων σε λοιπές τράπεζες εσωτερικού.»Αυτό δεν σημαίνει ότι όλα αυτά τα χρήματα βρίσκονταν σε μία συγκεκριμένη τράπεζα ούτε ότι μπορούσαν όλα να μεταφερθούν ελεύθερα. Δείχνει όμως καθαρά ότι ο Δήμος διαχειρίζεται σημαντικές χρηματοροές και τραπεζικές σχέσεις.
Και τότε το ερώτημα γίνεται πολύ πιο ουσιαστικό:
όταν μια τράπεζα αποφασίζει ότι δεν τη συμφέρει να παραμείνει στον τόπο, εξετάστηκε ποτέ αν συμφέρει τον ίδιο τον Δήμο να συνεχίσει να της δίνει όσες τραπεζικές εργασίες μπορεί νόμίμως να μεταφέρει αλλού;
Το «μην κλείσετε» δεν είναι διαπραγμάτευση
Όταν μια τράπεζα σχεδιάζει να κλείσει ένα κατάστημα, τι μεγαλύτερη πίεση έχει;
Μια επιστολή που γράφει:
«Παρακαλούμε να επανεξετάσετε την απόφασή σας»
ή μια οργανωμένη τοπική κοινωνία που της λέει:
«Αν εσείς επανεξετάζετε την παρουσία σας στον τόπο μας, τότε κι εμείς θα επανεξετάσουμε τη σχέση μας μαζί σας»;
Αυτό είναι το σημείο στο οποίο ο Δήμος θα μπορούσε να είχε μετατρέψει μια διαμαρτυρία σε πραγματική διαπραγμάτευση.
Και όχι με παράνομες απειλές ή «εκβιασμούς».
Με απολύτως θεμιτή οικονομική πίεση.
Πρώτη κίνηση: «Πόση δουλειά σάς δίνει πραγματικά αυτός ο τόπος;»
Πριν ακόμη ανακοινωθεί το οριστικό λουκέτο, ο Δήμος θα μπορούσε να καλέσει στο ίδιο τραπέζι επαγγελματίες, εμπόρους, αγρότες, επιχειρήσεις, συλλόγους και κατοίκους.
Και να κάνει κάτι πολύ απλό:
να μετρήσει την οικονομική δύναμη της περιοχής.
Πόσα POS επιχειρήσεων εξυπηρετούσε η συγκεκριμένη τράπεζα;
Πόσοι επαγγελματικοί λογαριασμοί υπήρχαν;
Πόσες συντάξεις;
Πόσες αγροτικές πληρωμές;
Πόσες καταθέσεις;
Πόσες συναλλαγές Δήμου, επιχειρήσεων και δημοτών;
Δεν χρειάζεται φυσικά να δημοσιοποιηθούν προσωπικά τραπεζικά δεδομένα. Χρειαζόταν μια συνολική οικονομική εικόνα.
Και με αυτή στο χέρι να καθίσουν απέναντι από την κεντρική διοίκηση της τράπεζας.
Όχι για να παρακαλέσουν.
Για να διαπραγματευτούν.
«Κλείνετε; Τότε κι εμείς εξετάζουμε πού κάνουμε τις συναλλαγές μας»
Ο Δήμος δεν μπορεί να πάρει αυθαίρετα όλα τα διαθέσιμά του και να τα μεταφέρει όπου θέλει. Ως φορέας Γενικής Κυβέρνησης συμμετέχει στο Σύστημα Λογαριασμών Θησαυροφυλακίου και τηρεί λογαριασμό ταμειακής διαχείρισης στην Τράπεζα της Ελλάδος.
Αυτό όμως δεν σημαίνει ότι ο Δήμος δεν έχει καμία σχέση με εμπορικές τράπεζες.
Ο ίδιος ο σημερινός Κώδικας προβλέπει περιπτώσεις στις οποίες οι Δήμοι τηρούν λογαριασμούς σε χρηματοπιστωτικά ιδρύματα, ενώ ειδικοί δημοτικοί λογαριασμοί μπορούν επίσης να βρίσκονται σε εποπτευόμενα πιστωτικά ιδρύματα.
Επομένως η σοβαρή κίνηση θα ήταν:
πλήρης νομικός και οικονομικός έλεγχος όλων των τραπεζικών σχέσεων του Δήμου.
Ποιες συναλλαγές μπορούν νόμιμα να αλλάξουν τράπεζα;
Ποιοι λογαριασμοί;
Ποιες υπηρεσίες πληρωμών;
Ποιες εισπράξεις;
Ποια POS;
Ποιες μελλοντικές συνεργασίες;
Και μετά το μήνυμα:
«Ό,τι επιτρέπει ο νόμος να μεταφερθεί, θα εξετάσουμε αν υπάρχει λόγος να παραμένει σε μια τράπεζα που δεν θέλει να παραμένει στον Δήμο μας.»
Αυτό θα είχε άλλη βαρύτητα.
Και μετά μπαίνουν στο παιχνίδι οι πολίτες
Ο Δήμος φυσικά δεν μπορεί να πει στον πολίτη:
«Θα κλείσεις τον λογαριασμό σου».
Ούτε θα ήταν σωστό.
Μπορεί όμως να ενημερώσει ανοιχτά την κοινωνία:
«Αυτή η τράπεζα αποσύρεται από τον τόπο. Αυτές είναι οι επιπτώσεις. Ο καθένας ας αποφασίσει πού θέλει να έχει τα χρήματα και την επιχείρησή του».
Και τότε ο πολίτης αποφασίζει μόνος του.
Ο επαγγελματίας αποφασίζει πού θα έχει το POS του.
Ο αγρότης πού θα κινεί τον λογαριασμό του.
Η επιχείρηση με ποιο πιστωτικό ίδρυμα θα συνεργάζεται.
Ο συνταξιούχος πού θα πληρώνεται.
Και ξαφνικά το λουκέτο αποκτά οικονομικό κόστος για την ίδια την τράπεζα.
Γιατί η τράπεζα έχει κάθε δικαίωμα να πει:
«Δεν με συμφέρει να έχω κατάστημα στα Κρέστενα».
Αλλά και ο πελάτης έχει κάθε δικαίωμα να απαντήσει:
«Τότε ίσως δεν με συμφέρει να έχω εσένα για τράπεζα».
Γιατί δεν ζητήθηκε από άλλη τράπεζα να έρθει;
Εδώ υπάρχει ίσως η πιο ενδιαφέρουσα χαμένη ευκαιρία.
Αν μία μεγάλη τράπεζα έλεγε ότι δεν θέλει πλέον κατάστημα στα Κρέστενα, γιατί να θεωρήσουμε ότι τελείωσε η συζήτηση;
Ο Δήμος θα μπορούσε να απευθυνθεί σε άλλα πιστωτικά ιδρύματα.
Και να τους πει:
«Ελάτε να δείτε την αγορά που αφήνει πίσω της η τράπεζα που φεύγει».
Δεν χρειαζόταν απαραίτητα ένα μεγάλο κατάστημα παλιάς εποχής.
Ένα μικρό σημείο με δύο ή τρεις εργαζομένους.
Ταμειακή εξυπηρέτηση.
ΑΤΜ.
Ραντεβού.
Βοήθεια σε ηλικιωμένους.
Εξυπηρέτηση επιχειρήσεων και αγροτών.
Και εδώ υπάρχει κάτι που σήμερα ο νόμος το λέει εξαιρετικά καθαρά.
Ο νέος Κώδικας Τοπικής Αυτοδιοίκησης προβλέπει ρητά ότι ένας Δήμος μπορεί, με απόφαση του συμβουλίου, να παραχωρήσει ακόμη και δωρεάν για έως τρία χρόνια δημοτικό χώρο για τη στέγαση υπηρεσίας πιστωτικού ιδρύματος, με δυνατότητα ο Δήμος να καλύπτει και λειτουργικές δαπάνες.
Δηλαδή σήμερα η ίδια η νομοθεσία ουσιαστικά δίνει ένα εργαλείο στην Αυτοδιοίκηση και λέει:
Θέλεις τράπεζα στον τόπο σου; Μπορείς να διευκολύνεις ακόμη και τη στέγασή της.
Αυτό είναι εργαλείο.
Όχι η επιστολή.
Φανταστείτε την πρόταση
Ο Δήμος θα μπορούσε να καλέσει τράπεζες σε ανοιχτή συζήτηση:
«Σας διαθέτουμε, με τις νόμιμες διαδικασίες, χώρο στα Κρέστενα. Σας παρουσιάζουμε την τοπική αγορά. Φέρνουμε στο τραπέζι επαγγελματίες, αγρότες και επιχειρήσεις. Εξετάζουμε μαζί σας τις τραπεζικές υπηρεσίες του Δήμου που μπορούν νόμιμα να ανατεθούν. Εσείς τι φυσική παρουσία μπορείτε να μας προσφέρετε;»
Ποια τράπεζα θα ερχόταν;
Μπορεί καμία.
Μπορεί μία.
Δεν μπορείς να το γνωρίζεις αν δεν το επιχειρήσεις.
Αλλά τουλάχιστον τότε θα μπορούσαμε να πούμε ότι εξαντλήθηκαν οι πραγματικές επιλογές.
Μια οργανωμένη τοπική κοινωνία είναι πελάτης, όχι επαίτης
Αυτό είναι ίσως το μεγαλύτερο λάθος που γίνεται όταν κλείνουν τράπεζες στην επαρχία.
Η συζήτηση γίνεται λες και η περιοχή ζητά ελεημοσύνη.
Δεν ζητά ελεημοσύνη.
Προσφέρει αγορά.
Έχει κατοίκους.
Έχει επαγγελματίες.
Έχει αγρότες.
Έχει επιχειρήσεις.
Έχει τουρισμό.
Έχει δημόσιες υπηρεσίες.
Έχει οικονομικές συναλλαγές.
Έχει έναν ολόκληρο Δήμο και δεκάδες χωριά που χρειάζονται τραπεζική εξυπηρέτηση.
Αυτό πρέπει να μπει σε ένα τραπέζι σαν οικονομικό προϊόν προς διαπραγμάτευση.
«Αυτή είναι η αγορά μας. Ποιος τη θέλει;»
Η επιστολή έπρεπε να είναι το πρώτο βήμα, όχι το τελευταίο
Δεν είναι κακό να στέλνει ένας Δήμος επιστολή.
Κακό είναι να πιστεύει ότι αυτό αποτελεί ολόκληρη τη στρατηγική του.
Μία επιστολή.
Ένα ψήφισμα.
Μία ανακοίνωση.
Μία φωτογραφία από μια συνάντηση.
Και περιμένουμε να… συγκινηθεί η τράπεζα;
Η τράπεζα δεν συγκινείται.
Η τράπεζα υπολογίζει.
Και αν εκείνη υπολογίζει οικονομικά, ο Δήμος όφειλε να απαντήσει οικονομικά.
Νόμιμα.
Θεσμικά.
Οργανωμένα.
Σε συνεργασία με ολόκληρη την κοινωνία.
Όχι «μην κλείσετε γιατί θα στεναχωρηθούμε».
Αλλά:
«Πριν κλείσετε, βάλτε κάτω τι θα χάσετε.»
Και αν η απάντηση παρέμενε «φεύγουμε»;
Τότε:
«Εντάξει. Θα ψάξουμε ποιος θέλει να έρθει.»
Γιατί η μεγαλύτερη δύναμη ενός Δήμου δεν είναι το επιστολόχαρτό του.
Είναι οι πολίτες του, οι επιχειρήσεις του, οι συναλλαγές του και η οικονομική του δύναμη.
Και απέναντι σε έναν οργανισμό που ακούει κυρίως τη γλώσσα των αριθμών, εκεί ακριβώς έπρεπε να δοθεί η μάχη.